Investitions-Masterplan — Die Festung
CHF 600'000 Brutto − CHF 50'000 Bezugssteuer (8.33%, gerundete Planungsannahme, Kanton AG; nachgerechnet mit dem ESTV-Steuerrechner, Suhr 2025) = CHF 550'000 Netto investierbar
Anlagestrategie für 550'000 CHF Pensionskassenkapital nach Kapitalbezug
Die Herausforderung ("Das Schweizer Dilemma")
Um ungefähr denselben Cashflow zu erzielen wie die PK-Rente im Fallbeispiel (CHF 26'460 pro Jahr, Umwandlungssatz 4.41% auf 600'000 CHF, Kapital oder Rente), streben wir in diesem Beispiel 5% Nettorendite (27'500 CHF ) pro Jahr an. In der Schweiz stehen wir dabei vor zwei Hürden:
- Die Steuerfalle: Zinsen (z.B. von Anleihen) und Dividenden gelten als Einkommen und werden voll versteuert, zum persönlichen Grenzsteuersatz (er hängt von Einkommen, Vermögen, Wohnort und Zivilstand ab; das Beispiel unten nimmt 25% an, nachrechnen mit dem ESTV-Steuerrechner). Kapitalgewinne (Kurssteigerungen) sind jedoch für Privatanleger steuerfrei (Art. 16 Abs. 3 DBG; Zinsen und Dividenden: Art. 20 DBG).
- Das Währungsrisiko: Anlagen mit hohen Zinsen (wie Strategy/MicroStrategy oder Krypto-Lending) notieren fast immer in USD. Wenn der Dollar schwächelt, frisst das die Zinsen auf.
1. Strategischer Grundentscheid: Zins vs. Substanz
Bevor wir uns Produkte ansehen, müssen wir verstehen, dass es zwei Wege gibt, die 27'500 CHF zu erwirtschaften. Viele Investoren machen den Fehler, nur auf die "Rendite-Prozentzahl" zu schauen, statt auf das, was nach Steuern übrig bleibt.
Wir vergleichen nun zwei Ansätze:
- Ansatz A (High Yield / Strategy): Man kauft Produkte, die hohe Zinsen (10%) auszahlen. Man fasst das Kapital nicht an.
- Ansatz B (Die "Festung"): Man kauft den weltweiten Aktienmarkt. Er zahlt wenig Dividende, wächst aber im Wert. Man verkauft regelmässig kleine Teile (Entnahmeplan).
Die Rechnung (Steuer-Effekt, mit den angegebenen Annahmen)
| Kategorie | Ansatz A: High Yield (z.B. Strategy) | Ansatz B: Entnahmeplan (Empfehlung) |
|---|---|---|
| Quelle des Geldes | Zinsen & Dividenden | Kursgewinne & Substanzverzehr |
| Brutto-Ertrag (Annahme) | 27'500 CHF (5% Zins) | 27'500 CHF (Kombination) |
| Steuer (ca. 25%) | - 6'875 CHF Volle Einkommenssteuer (25 % von 27'500) |
- 2'063 CHF Nur auf Dividenden-Anteil (ca. 1.5% von 550'000 = 8'250 CHF; Dividendenrendite FTSE All-World 1.59% per 30.09.2026, FTSE-Factsheet) |
| Steuer auf Verkauf | n/a | 0 CHF (Steuerfrei!) |
| NETTO Verfügbar | 20'625 CHF | 25'437 CHF |
Erkenntnis: Ansatz B liefert dir jährlich 4'812 CHF mehr Cash, ohne dass das Produkt besser performen muss. Das ist der "Schweizer Steuerbonus".
2. Der Risiko-Check (Stress-Test)
Was passiert, wenn direkt nach der Investition ein Börsencrash (-50%) passiert? Das ist das grösste Risiko für das Pensionskassenkapital ("Sequence of Returns Risk").
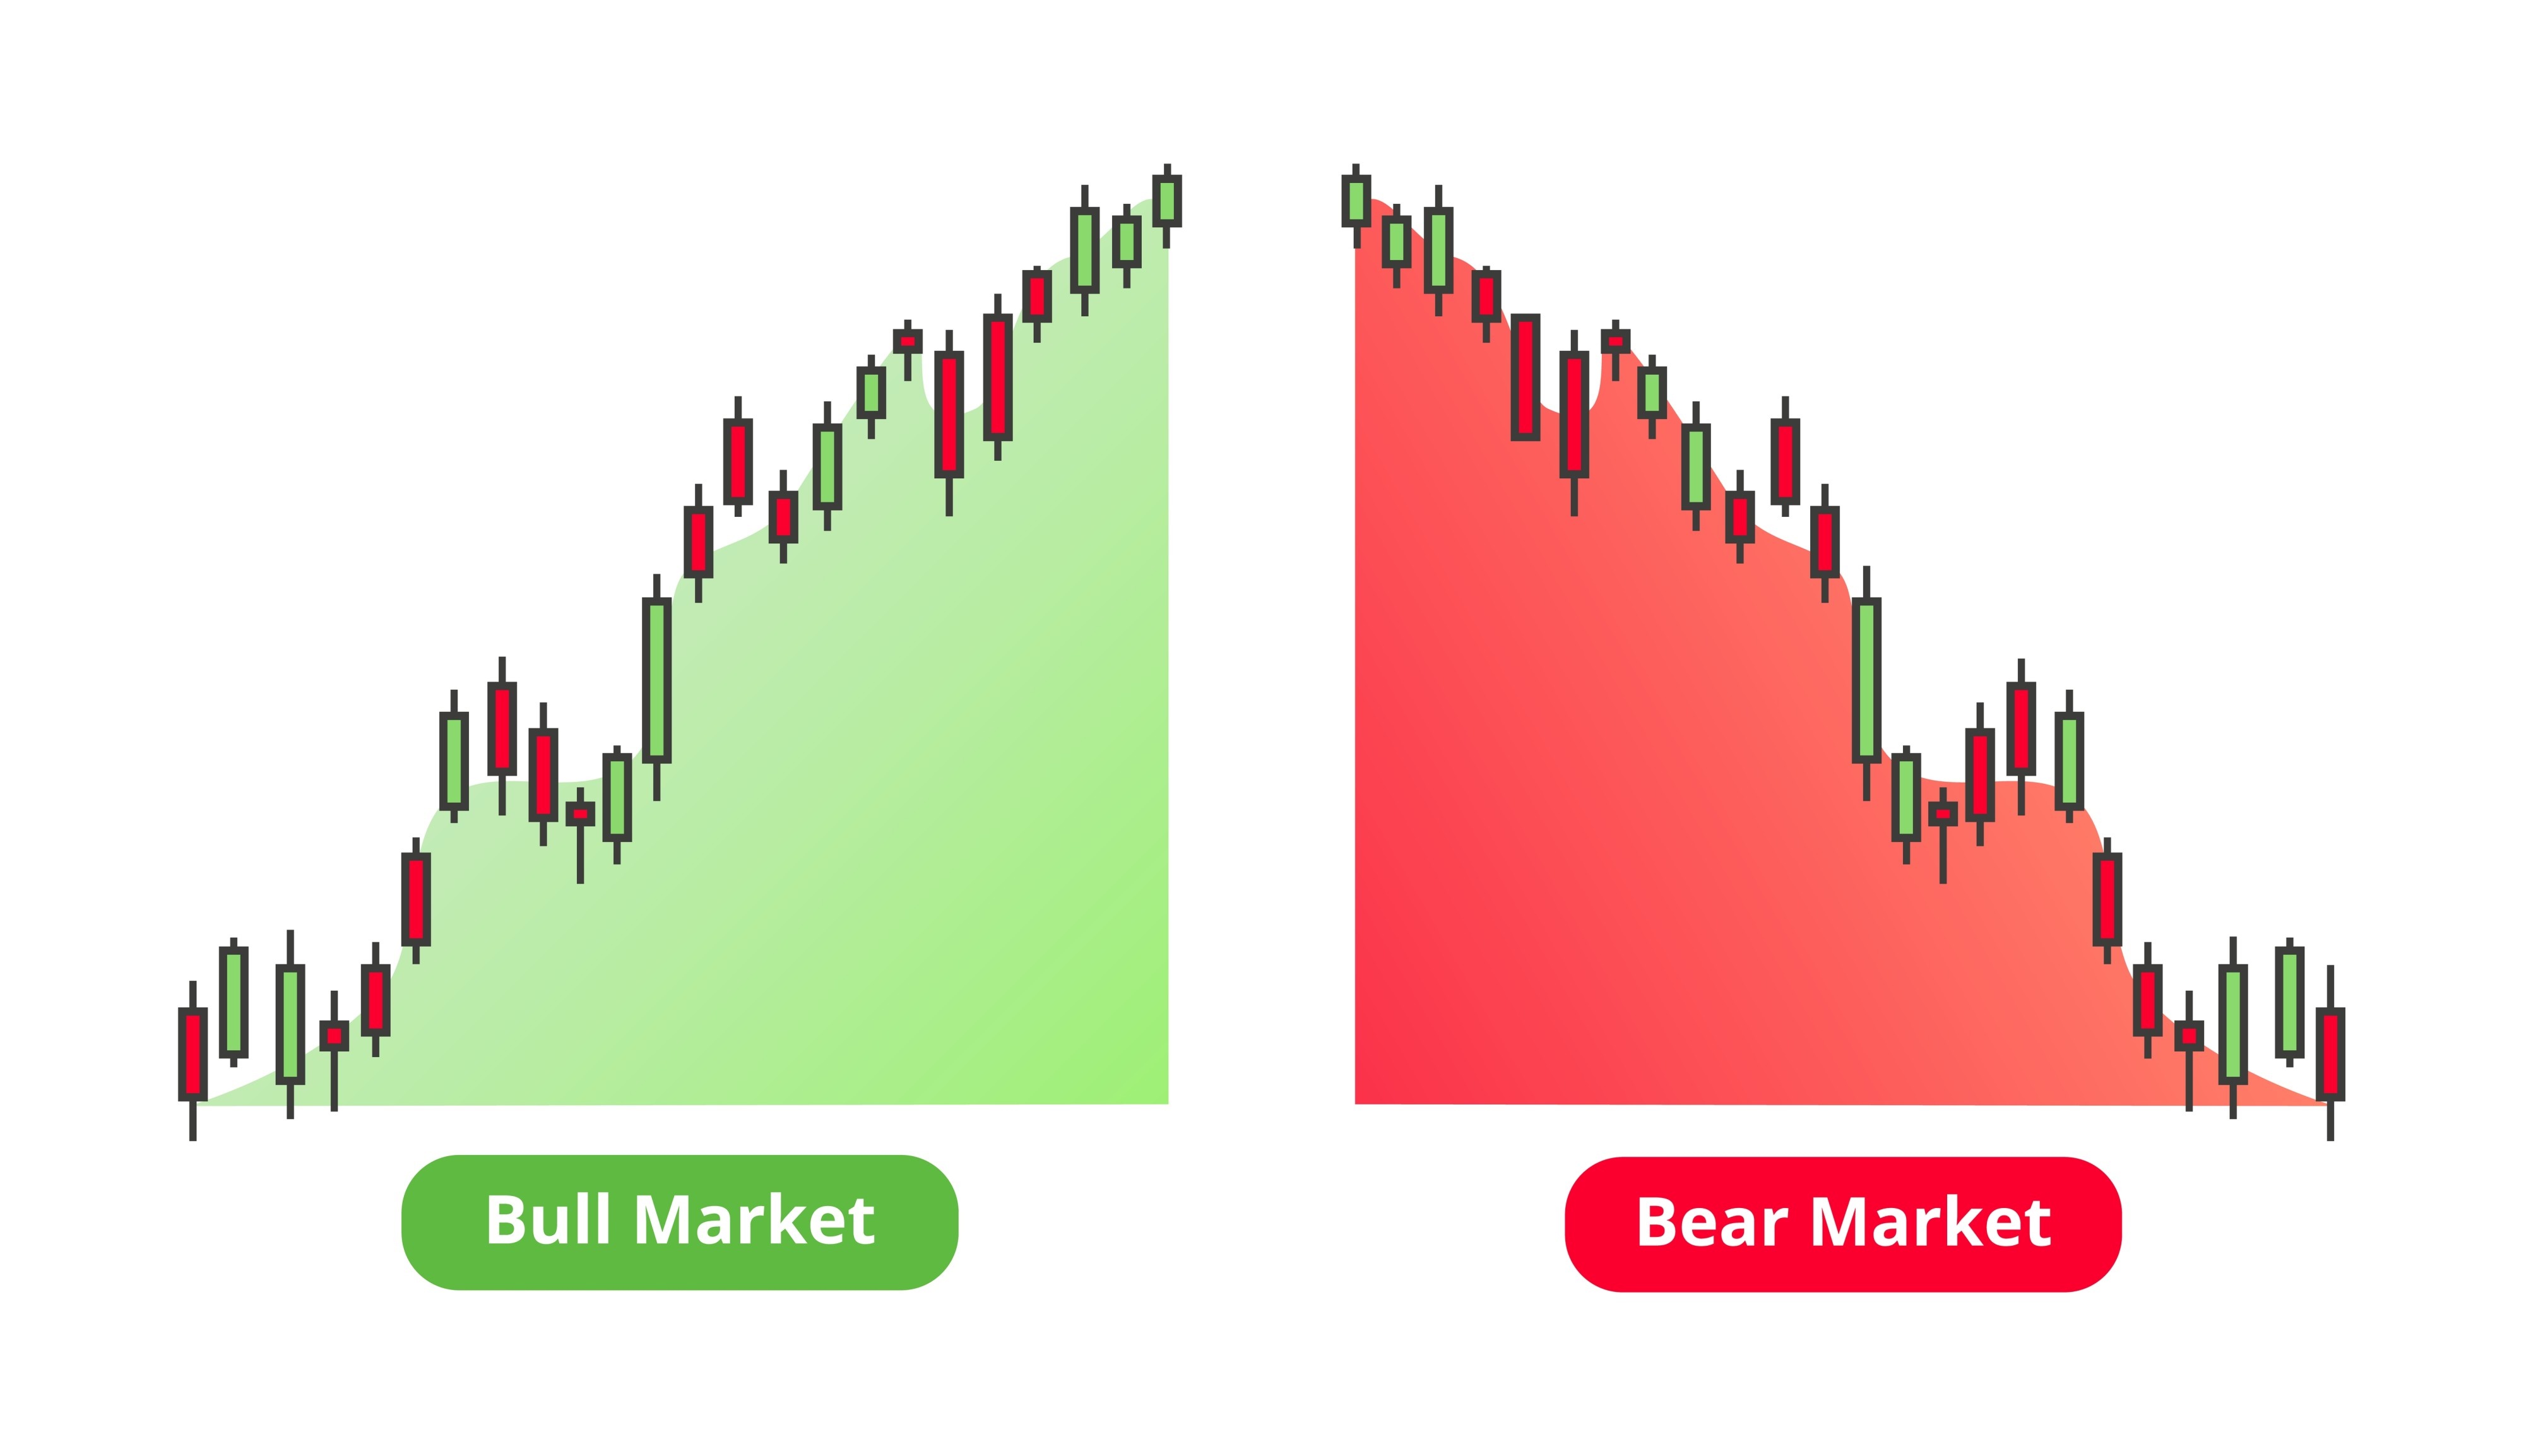
Abbildung 1: Ein Bärenmarkt (rechts) zu Beginn der Rente ist gefährlich. Ohne Puffer musst du im Tief verkaufen.
- Bei High Yield (Strategy/Krypto): Der Kurs fällt, oft zahlen diese Produkte in Krisen keine Zinsen mehr oder fallen überproportional. Man muss Anteile im Tiefststand verkaufen ("Notverkauf"). Das Kapital erholt sich davon nie wieder ganz.
- Bei der "Festung" (Mit Puffer): Man hat 75'000 CHF Cash auf einem Sparkonto reserviert.Man verkauft KEINE Aktien. Man nimmt das Geld vom Sparkonto. Die Aktien bleiben unberührt und können sich erholen.
3. Die konkreten Investitions-Szenarien
Basierend auf den obigen Erkenntnissen, hier die Bewertung der Optionen:
Szenario: Die "Steuer-Optimierte Festung"
Wir nutzen den steuerfreien Kapitalgewinn und sichern uns gegen Crashs ab.
- Allokation: 475'000 CHF in Welt-ETF (VWRL) + 75'000 CHF Cash-Puffer = 550'000 CHF.
- Mechanik: Vierteljährlicher Verkauf von Anteilen (wenn Kurs grün) oder Entnahme aus Puffer (wenn Kurs rot).
- Vorteil: Höchste Netto-Rendite, Schutz des Kapitals für die Kinder (nur wenn 5 % erzielt werden; mit der Planungsrendite von 3.0 % wird Kapital verbraucht, siehe Kasten oben), geringste Kosten.
Szenario: Das "Hybrid-Modell"
Ein Kompromiss für Investoren, die monatliche Eingänge auf dem Konto sehen wollen.
- Allokation: 30% CH-Aktien, 40% US-Income ETFs (JEPQ), 20% Strategy/Bitcoin, 10% Cash.
- Mechanik: Monatliche Ausschüttungen.
- Nachteil: Komplexes Rebalancing nötig, höhere Steuerlast als bei der Festung.
Szenario: Strategy & Krypto-Yield
Dein ursprünglicher Gedanke, voll auf 10% Zins-Produkte zu setzen.
- Allokation: 50% MSTR Preferred Stock + 50% Krypto-Lending.
- Risiko: Klumpenrisiko im Krypto-Sektor. Währungsverlust USD/CHF frisst die Rendite. Kein Schutz bei Marktcrashs. Nicht als alleinige Altersvorsorge empfohlen.
4. Anleitung zur Umsetzung (Praxis-Guide)
So setzt man den Gewinner (Szenario "Festung") mit den geringsten Gebühren um.
Trenne das Geld mental und physisch.
- Eimer 1 (Alltag): Das Girokonto für Miete & Essen.
- Eimer 2 (Sicherheit - 75k): Ein separates Sparkonto bei einem anderen Institut als dem Depot. Hier liegen die 75'000 CHF Puffer. Nicht anrühren, ausser bei Börsencrashs!
- Eimer 3 (Wachstum - 475k): Das Depot (siehe Schritt 2).
Bei einem Betrag dieser Grössenordnung entscheiden vier Posten über die Kosten. Prüfe sie beim Anbieter deiner Wahl, statt einer Empfehlung zu folgen — auch nicht dieser Seite:
| Worauf achten | Warum es bei 475'000 CHF zählt |
|---|---|
| Stempelabgabe | Fällt beim Kauf über einen inländischen Effektenhändler an, bei einem ausländischen nicht (Art. 13 StG; 1.5 ‰ für inländische, 3 ‰ für ausländische Titel, Art. 16 StG). Der Effektenhändler schuldet für jede Vertragspartei eine halbe Abgabe (Art. 17 StG); auf die Kundenseite entfallen beim irischen VWRL (Domizil Irland, Vanguard) also 1.5 ‰, auf 475'000 CHF rund 713 CHF — weniger als ein Wechselaufschlag von 0.5 % (siehe unten). |
| Courtage | Pro Auftrag, oft nach Volumen gestaffelt oder mit Mindestbetrag. Je nach Anbieter mehr oder weniger als die Stempelabgabe — im Preisverzeichnis nachsehen. |
| Währungswechsel | Der Aufschlag beim Tausch CHF → USD/EUR ist der Posten, den fast alle unterschätzen. Ein halbes Prozent auf 475'000 CHF sind 2'375 CHF — einmalig, beim ersten Kauf. |
| Einlagensicherung und Verwahrung | Wie hoch ist sie, in welchem Rechtsraum gilt sie, und liegen die Wertschriften getrennt vom Vermögen des Anbieters? Wertschriften sind Sondervermögen (Art. 37d BankG), Barguthaben nicht; diese sind bei Schweizer Banken bis CHF 100'000 privilegiert (Art. 37a BankG). |
Ein aktueller Vergleich Schweizer und ausländischer Anbieter steht bei moneyland.ch. Diese Seite nennt bewusst keinen Sieger: Konditionen ändern laufend, und was günstig ist, hängt von Anlagesumme, Währung und Handelsfrequenz ab. Es gibt hier keine Affiliate-Links und keine Vergütung durch Anbieter.
Beim Einrichten des Depots:
- Kontoart „Einzelkonto", Basiswährung CHF.
- Wo es ein gestaffeltes Preismodell gibt, prüfen, ob es sich bei deinem Volumen gegenüber dem Pauschalmodell lohnt.
- Erst danach die 475'000 CHF überweisen.
Kaufe den "Vanguard FTSE All-World".
- Suche nach Symbol: VWRL.
- Wichtig: Wähle den Handelsplatz EBS (SIX Swiss Exchange).
- Das garantiert, dass man in CHF kauft und keine teuren USD-Wechselgebühren zahlt.
- Nutze eine "Limit Order" (Preis knapp über dem aktuellen Kurs setzen).
Schau ins Depot:
- Ist der Kurs im Plus? Verkaufe Anteile im Wert von ca. 5'000 CHF und nutze die Dividenden: Quartalsbedarf 6'875 CHF (27'500 / 4) minus Dividenden von rund 1'800–1'900 CHF pro Quartal (1.5–1.6% auf 475'000 CHF, vor Steuern).
- Ist der Kurs stark im Minus (>20%)? Verkaufe NICHTS. Überweise dir das Geld vom 75k Puffer-Konto.