Fiat vs. Bitcoin: Wo bleibt dein Fleiss?
Wenn wir 15 Jahre lang hart arbeiten und sparen, wollen wir, dass unsere "Lebenszeit" sicher gespeichert wird. Vergleichen wir, was mit 500 CHF monatlich passiert:
Variante A: Fiat-Sparbuch
(1.5% Inflation, Schweizer Mittel 1980–2025 / 0.5% Zins)

(Verlust von ca. 17'000 CHF)
Variante B: Bitcoin-Sparplan
(1.5% Inflation / 25% Rendite pro Jahr*)
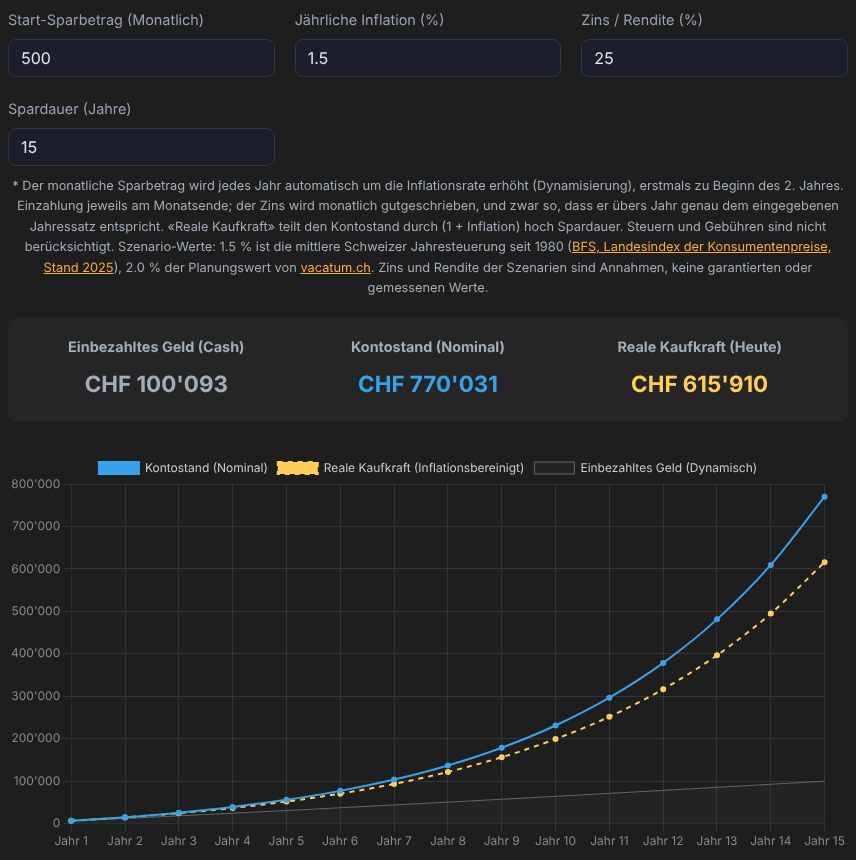
(Gewinn von über 500'000 CHF)
* 25 % pro Jahr ist eine Annahme für dieses Beispiel, keine Prognose und kein Durchschnitt, auf den man sich verlassen kann; Bitcoin schwankte in der Vergangenheit stark, und vergangene Renditen sagen nichts über künftige. Beide Varianten: 500 CHF pro Monat, jedes Jahr um die Inflation erhöht, Einzahlung am Monatsende, 15 Jahre, ohne Steuern und Gebühren. Variante A verzinst mit 0.5 % / 12 pro Monat (übliche Gutschrift beim Sparkonto), Variante B so, dass der Zins übers Jahr genau 25 % ergibt. Selbst nachrechnen: Sparplan Pro.
Die schockierende Wahrheit
Obwohl du in beiden Fällen dasselbe eingezahlt hast (CHF 100'093), ist das Ergebnis nach 15 Jahren völlig verschieden:
1. Der "Diebstahl" beim Fiat: Die gestrichelte gelbe Linie liegt unter deinem eingezahlten Geld. Das bedeutet: Du hast gearbeitet, aber das System hat dir einen Teil deiner Zeit weggenommen.
2. Die "Belohnung" bei Bitcoin: Die gestrichelte gelbe Linie schiesst nach oben. Warum? Rechnerisch, weil das Beispiel 25 % pro Jahr annimmt (siehe Fussnote). Die Begründung der Redaktion für einen langfristigen Anstieg: Bitcoin kann nicht künstlich vermehrt werden. Deine Ersparnisse profitieren davon, dass die Welt immer mehr Geld druckt, während Bitcoin knapp bleibt.
Aber was ist mit den Abstürzen von 50% und mehr?
Schau dir die blaue Kurve bei Bitcoin genau an. Sie ist eigentlich als relativ glatte Linie gezeichnet. Aber in wirklich keit hat sie "Beulen". Das sind die Momente, in denen der Preis um 50% und mehr fällt: seit 2011 fiel der Kurs sechsmal um mehr als die Hälfte: rund −88 % (2011), −53 % (2013), −83 % (2013–2015), −79 % (2017–2019), −76 % (2021–2022) und −54 % (2025–2026) vom vorherigen Hoch (mempool.space, Kursreihe USD, Wochenwerte bis 2021, ab 2023 Stundenwerte, abgerufen 24.10.2026). Aber: Bisher lag der Kurs auch nach solchen Abstürzen über längere Zeit höher als vorher (siehe Volatilität vs. Entwertung). Ob das so bleibt, ist offen – vergangene Kurse sind keine Prognose.
Lektion für die Zukunft:
"Volatilität (Zappeln) ist der Preis, den wir für die Freiheit zahlen. Entwertung (Schmelzen) ist die Strafe, die wir für Bequemlichkeit erhalten."
Ziel für euch: Nicht auf die täglichen Wellen schauen, sondern darauf, wo die gelbe Linie in 15 Jahren steht.